


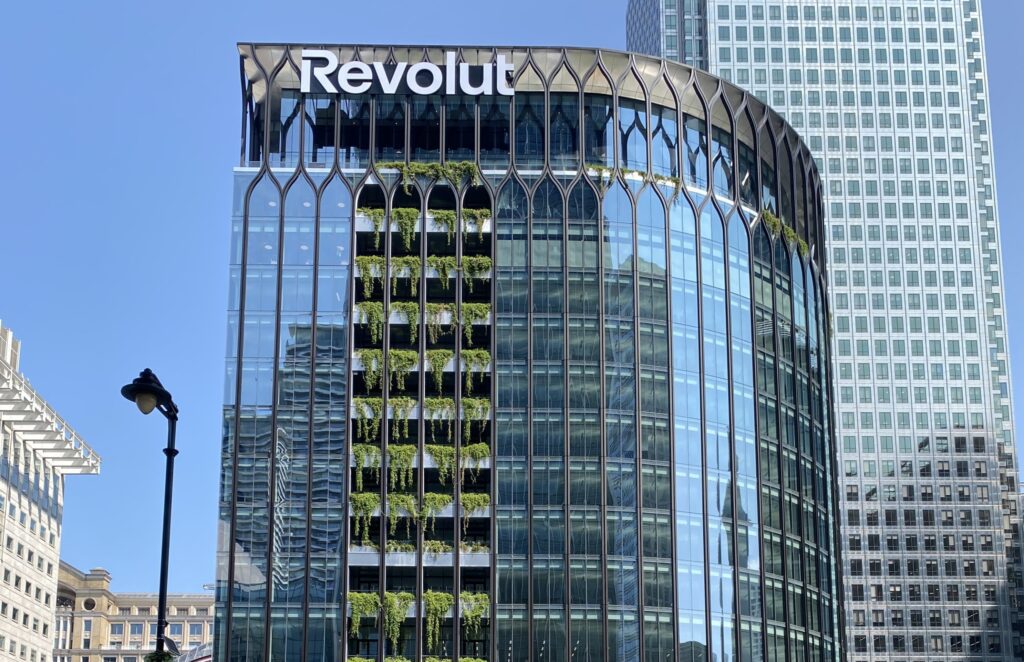
Avec 80 millions de clients et une valorisation de 115 milliards de dollars, Revolut joue désormais dans la cour des géants. La fintech britannique membre du Forum économique mondial vaut plus que Société Générale ou Barclays et revendique presque autant de clients que JPMorgan, alors que ces banques font parties des poids lourds du WEF. Une ascension éclair qui inquiète les banques européennes, même si son modèle reste encore très différent de celui des établissements traditionnels.
Dix ans auront suffi à Revolut pour bouleverser les rapports de force dans la banque européenne. La fintech britannique, longtemps associée à une simple application permettant de payer et de changer des devises à moindre coût, affiche désormais des dimensions comparables à celles d’établissements installés depuis plus d’un siècle.
Revolut revendique aujourd’hui 80 millions de clients dans le monde. À titre de comparaison, JPMorgan en compte 84 millions et HSBC 41 millions, selon les données rapportées par Reuters et BFM Business.
L’écart avec HSBC, également lié au WEF est particulièrement symbolique : la jeune entreprise britannique possède désormais presque deux fois plus de clients que l’une des banques les plus connues au monde.
En Irlande, sa pénétration est spectaculaire. Revolut affirme que 80 % de la population adulte du pays possède désormais un compte auprès de la fintech.
Cette croissance ne se traduit pas seulement dans le nombre d’utilisateurs. Elle est également visible dans sa valorisation.
Non cotée en Bourse, Revolut est désormais estimée à 115 milliards de dollars, soit environ 103 milliards d’euros. Elle vaut ainsi davantage que Barclays ou Société Générale. Les investisseurs font le pari que son infrastructure technologique et son application lui permettront de reproduire à l’échelle mondiale la croissance enregistrée en Europe.
La « principale menace » identifiée par les banques européennes
Cette progression commence à modifier la manière dont les dirigeants des banques traditionnelles regardent Revolut. Cihan Duran, directeur chez S&P Global Ratings, explique à Reuters que les patrons de banques européennes considèrent désormais la fintech comme leur « principale menace », notamment en raison de sa stratégie marketing particulièrement offensive et de sa croissance.
Le constat est d’autant plus remarquable que Revolut ne possède pas l’histoire, le réseau d’agences ni encore la profondeur financière des grands établissements européens.
Fondée en 2015, l’entreprise dirigée par Nik Storonsky a construit son développement autour d’un modèle radicalement différent : une relation presque exclusivement numérique avec ses clients, une application regroupant de nombreux services et une capacité à se déployer rapidement dans de nouveaux pays.
Pendant que Revolut cherche à étendre son empreinte internationale, certaines banques historiquement mondiales empruntent le chemin inverse. HSBC réduit ainsi sa présence dans plusieurs activités de banque de détail.
Nik Storonsky veut construire une banque véritablement mondiale
L’ambition affichée par Nik Storonsky dépasse désormais largement le marché européen. Le patron de Revolut veut faire de son entreprise une banque véritablement mondiale.
La fintech se développe sur des marchés aussi différents que le Mexique ou l’Australie et a annoncé l’obtention de plusieurs nouvelles licences bancaires ces dernières semaines.
L’objectif est considérable : constituer l’un des rares réseaux bancaires de détail capables de couvrir une grande partie de la planète tout en conservant un modèle essentiellement numérique.
Les États-Unis constituent à cet égard l’un des marchés les plus stratégiques, mais également l’un des plus difficiles.
Konstantin Sidorov, dirigeant du London Technology Club et investisseur historique de Revolut, estime auprès de Reuters que les États-Unis pourraient représenter le principal relais de croissance de l’entreprise. Mais il souligne simultanément qu’il s’agit probablement du marché le plus concurrentiel.
Son regard est particulièrement intéressant : son fonds avait investi dans Revolut lorsque celle-ci ne valait encore que 5,5 milliards de dollars. Sa valorisation atteint aujourd’hui plus de vingt fois ce montant.
Des bénéfices qui commencent à peser
Revolut n’est plus seulement une machine à recruter des utilisateurs. L’entreprise génère désormais des bénéfices substantiels.
En 2025, son bénéfice avant impôts a atteint 1,7 milliard de livres sterling, soit environ 1,97 milliard d’euros.
Le chiffre reste très inférieur aux neuf milliards de livres enregistrés par Barclays, mais la vitesse de progression interpelle jusque dans les états-majors des banques traditionnelles.
Paulo Macedo, patron de Caixa Geral de Depósitos, principale banque portugaise, déclarait ainsi en juin que 2025 serait selon lui la dernière année durant laquelle cet établissement vieux de 150 ans réaliserait davantage de bénéfices que Revolut.
Un symbole saisissant du changement d’époque : des institutions bancaires nées au XIXe siècle commencent à mesurer leurs performances à celles d’une entreprise apparue avec le smartphone.
Un modèle qui rapporte encore beaucoup moins par client
Les 80 millions de clients de Revolut cachent toutefois une faiblesse importante. Un utilisateur de la fintech rapporte, en moyenne, nettement moins qu’un client d’une grande banque traditionnelle.
L’analyse des données financières réalisée par Reuters montre également que les montants moyens déposés sur les comptes Revolut restent sensiblement plus faibles. L’une des principales explications tient au crédit.
Les banques traditionnelles gagnent une partie considérable de leur argent en prêtant les dépôts de leurs clients, notamment à travers les crédits immobiliers, les prêts aux entreprises ou les crédits à la consommation. Revolut reste encore loin de ce modèle.
À la fin de 2025, la fintech ne comptait que 2,2 milliards de livres de prêts. Son ratio entre prêts et dépôts atteignait seulement 6 %, contre 55 % pour HSBC et 86 % pour Société Générale. La différence est colossale.
Revolut s’appuie davantage sur d’autres sources de revenus, parmi lesquelles les abonnements payants associés à ses cartes et les commissions générées par ses différents services.
L’entreprise revendique justement cette particularité. Un porte-parole explique à Reuters que son « modèle économique diversifié » lui permet de tirer ses revenus d’une multitude de produits plutôt que de dépendre essentiellement du crédit et des taux d’intérêt.
Le défi : devenir la banque principale de ses clients
Derrière l’impressionnant chiffre des 80 millions d’utilisateurs se cache une autre bataille décisive : convaincre les clients de faire de Revolut leur banque principale.
Les dirigeants de l’entreprise reconnaissent qu’une part encore insuffisante de leurs utilisateurs franchit ce cap.
Nombre d’entre eux utilisent Revolut comme compte secondaire pour voyager, effectuer des paiements, gérer des devises ou accéder à certains services, tout en conservant leur salaire, leur épargne et leurs principaux crédits dans une banque traditionnelle.
Revolut n’a pas communiqué le nombre exact de personnes utilisant son application comme compte bancaire principal en 2025. L’entreprise affirme toutefois que cet indicateur a progressé de 45 % en un an.
C’est précisément l’une des données surveillées de très près par ses investisseurs. Alex Immerman, investisseur chez Andreessen Horowitz, ou « a16z », explique à Reuters que son entreprise observe particulièrement la progression du nombre de comptes principaux ainsi que le montant total des dépôts des clients.
Car c’est probablement là que se jouera la prochaine étape de la confrontation avec les banques traditionnelles : Revolut doit passer du statut d’application bancaire extrêmement populaire à celui d’établissement auquel les particuliers confient l’essentiel de leur vie financière.
Le crédit, prochaine frontière de Revolut
Développer massivement les prêts pourrait permettre à Revolut d’augmenter considérablement les revenus générés par chacun de ses clients. Mais ce virage ferait également entrer l’entreprise dans une autre catégorie de risques.
Accorder des dizaines de milliards d’euros de crédits implique de maîtriser le risque de défaut, d’évaluer précisément les emprunteurs et de gérer des expositions financières autrement plus complexes.
Le marché du crédit immobilier constitue un autre défi. Revolut devra affronter, pays par pays, des établissements historiques bénéficiant d’une connaissance fine du marché local et de relations anciennes avec leurs clients.
La fintech pourrait ainsi perdre une partie de la légèreté qui a fait son succès à mesure qu’elle adopte les métiers traditionnels de la banque.
Fraude, blanchiment et données : les revers de la croissance
L’ascension de Revolut n’est pas exempte de difficultés réglementaires et sécuritaires. L’entreprise a notamment été sanctionnée en Lituanie pour des défaillances liées à ses dispositifs de lutte contre le blanchiment d’argent. Revolut a répondu qu’aucun cas avéré de blanchiment n’avait été identifié au cours de l’enquête et qu’un accord avait été conclu avec la banque centrale, accompagné de mesures destinées à corriger les lacunes constatées.
En septembre, un autre incident a concerné la protection des données. Revolut a transmis par erreur des informations concernant certains clients à des escrocs se faisant passer pour des enquêteurs gouvernementaux.
L’entreprise a assuré que ses propres systèmes n’avaient pas été compromis, que les fonds des utilisateurs n’avaient pas été affectés et qu’un nombre limité de clients était concerné.
Un autre indicateur est davantage embarrassant. En 2024 et 2025, Revolut a été, au Royaume-Uni, la banque faisant l’objet du plus grand nombre de plaintes dans certaines affaires de fraude où les victimes avaient été manipulées afin d’envoyer elles-mêmes de l’argent à des escrocs, selon des données du médiateur britannique compilées par l’association de consommateurs Which?.
Revolut affirme prendre la fraude très au sérieux et disposer de dispositifs solides pour protéger ses utilisateurs.
80 millions de clients, mais la bataille bancaire ne fait que commencer
La menace que représente Revolut pour les banques européennes tient finalement autant à ses performances actuelles qu’à sa trajectoire.
En une décennie, la fintech a réuni 80 millions de clients, dépassé la valorisation de plusieurs institutions bancaires historiques et atteint près de deux milliards d’euros de bénéfice avant impôts.
Mais elle ne ressemble pas encore totalement à ses concurrentes. Son activité de crédit reste réduite, les dépôts moyens sont plus faibles et une partie importante de ses utilisateurs ne la considère toujours pas comme sa banque principale.
C’est précisément ce paradoxe qui rend son évolution particulièrement scrutée. Si Revolut parvient à transformer son immense base d’utilisateurs en clients bancaires complets, domiciliant leurs revenus, leur épargne et leurs crédits sur sa plateforme, le rapport de force avec les établissements historiques pourrait changer de dimension.
Sources :
BFM Business avec Reuters, « Revolut vaut déjà plus que Société Générale et a deux fois plus de clients que HSBC : comment la fintech est devenue en seulement 10 ans “la principale menace” pour les grandes banques européennes », publié le 5 octobre 2026.
Reuters, enquête et analyse des données financières de Revolut et comparaison avec les grands établissements bancaires internationaux.
Which?, données du médiateur britannique relatives aux plaintes concernant les fraudes bancaires au Royaume-Uni.